


Banco Sabadell ha reportado un beneficio neto de 1.376 millones de euros durante los primeros nueve meses del presente ejercicio, lo que representa una ligera disminución del 1% en comparación con el mismo periodo del año anterior. Este resultado integra la aportación de la filial británica TSB durante los cuatro meses previos a su venta definitiva a Banco Santander el pasado 1 de mayo, según la información remitida por la entidad a la Comisión Nacional del Mercado de Valores (CNMV).
Sin considerar la contribución de TSB ni los resultados extraordinarios, el beneficio recurrente del grupo se situó en 1.096 millones de euros, cifra que supone un descenso interanual del 5,3%. No obstante, la entidad subraya la aceleración del negocio en el tercer trimestre, periodo en el que cosechó 405 millones de euros, un 13% más que en el trimestre anterior, impulsado por el dinamismo comercial y la gestión de los márgenes financieros.
En el marco de su política de retribución al accionista, el consejo de administración ha anunciado el pago de un dividendo en efectivo de 7 céntimos por acción a cuenta de los resultados de 2026. Este abono, que se hará efectivo el próximo 29 de diciembre, supondrá un reparto de 325 millones de euros. Esta remuneración se suma al programa de recompra de acciones por 331 millones de euros iniciado en julio, del cual ya se ha ejecutado el 83% del total previsto.
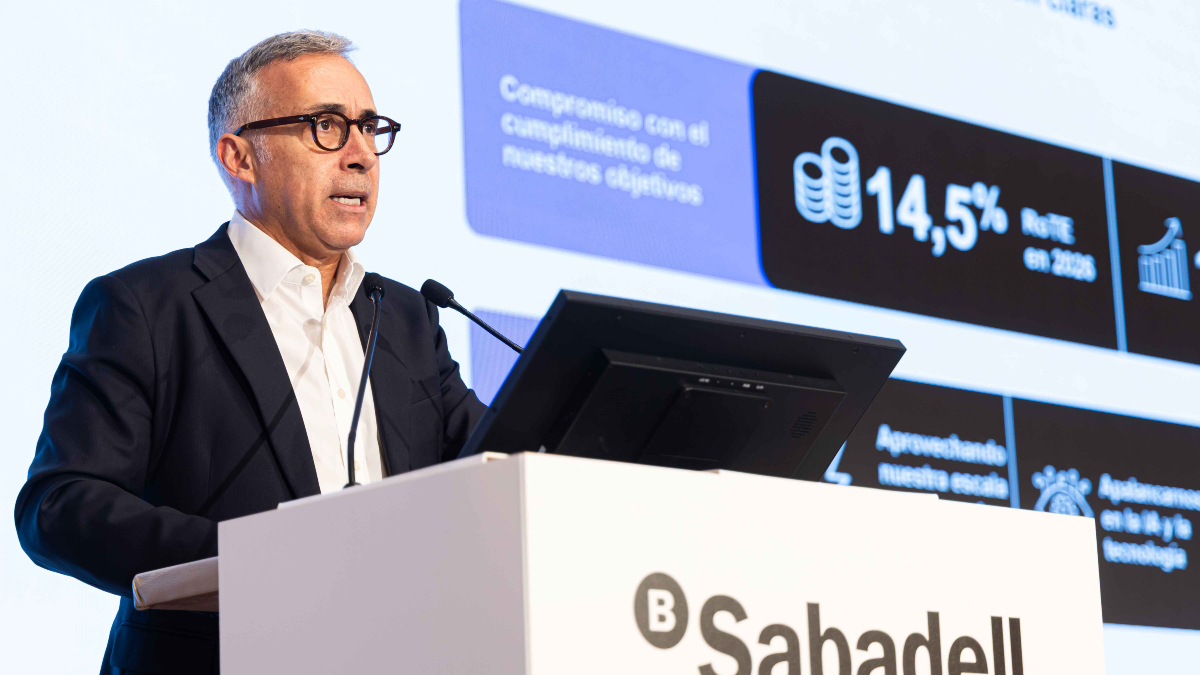
El consejero delegado de la firma, Marc Armengol, ha destacado la capacidad de la entidad para «hacer crecer de forma sostenible el negocio» en un entorno exigente. Armengol ha enfatizado que la fortaleza del proyecto permite seguir creando valor para clientes y accionistas, elevando la rentabilidad sobre el capital tangible (RoTE) recurrente hasta el 14,2% en septiembre, con el objetivo de alcanzar el 14,5% al cierre de 2026 y el 16% en 2027.
Los ingresos del negocio bancario, que agrupan el margen de intereses y las comisiones netas, alcanzaron los 3.677 millones de euros hasta septiembre, un 0,1% más que un año atrás. El margen de intereses se situó en 2.694 millones, mientras que las comisiones netas ascendieron a 983 millones de euros (+2,1%), favorecidas por la gestión de activos en el marco de la alianza estratégica con Amundi. La entidad prevé cerrar el ejercicio con un crecimiento anual del 1% en el margen de intereses y del 4% en comisiones.
Respecto a la eficiencia operativa, los costes totales se situaron en 1.797 millones de euros, un 9,1% más que en el mismo periodo de 2025. Este incremento incluye 88 millones de euros de carácter no recurrente derivados del plan de prejubilaciones en España, ya completado, que generará ahorros anuales de 40 millones a partir de 2027. En términos de solvencia, la ratio CET1 ‘fully loaded’ se posicionó en el 13,12%, mientras que la ratio de morosidad mejoró hasta el 2,4% tras reducirse los activos dudosos en 477 millones de euros en los últimos doce meses.
Finalmente, la inversión crediticia viva del grupo creció un 4% interanual, hasta los 124.913 millones de euros. En el mercado nacional, el crecimiento fue del 3%, destacando el aumento en el segmento de pymes y grandes empresas (+3%), hipotecas (+3,5%) y crédito al consumo (+12,7%). Por su parte, los recursos de clientes administrados por la entidad se elevaron un 5,6%, totalizando 189.449 millones de euros al cierre del noveno mes del año.


