


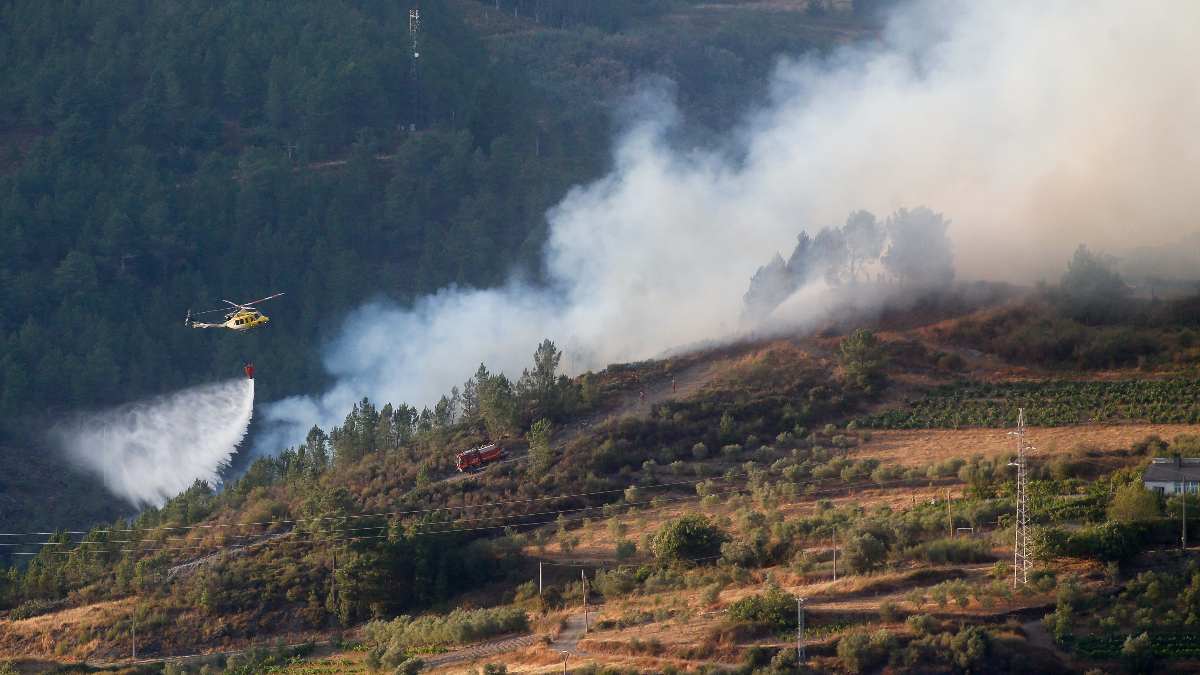
Plazos y mecanismo de pago tras un incendio: qué puede esperar el agricultor
Estimación de la longitud del artículo original: ≈560 palabras. Este texto busca mantener una extensión similar para ofrecer un análisis completo y práctico.
Cuando una explotación sufre daños por fuego, el proceso para cobrar la cobertura del seguro agrario se articula en dos pasos clave: la declaración del siniestro y la valoración técnica. Tras notificar el siniestro, una peritación en campo determina el alcance de las pérdidas. En la práctica, muchas compañías realizan el abono en cuestión de semanas, ya que el objetivo es facilitar liquidez al productor para afrontar labores urgentes como la reposición de plantas o la compra de forraje.
Qué cubre realmente la póliza y dónde suelen aparecer límites
No todas las partidas afectadas por un incendio generan la misma indemnización. Las pólizas suelen proteger la pérdida de producción y, en el caso de cultivos permanentes, la reforestación o reposición. Sin embargo, el importe depende del tipo de cultivo, su estado fenológico y si existen parcelas de referencia para comparar rendimiento.
Por ejemplo, una almendra afectada en plena floración tendrá una pérdida distinta a una parcela de forraje pastada por ganado. También influye si las llamas arrasan vegetación forestal adyacente —donde el daño a la producción es menor— frente a la quema de cultivos intensivos. Es crucial revisar las exclusiones de cada póliza: algunas no cubren actos vandálicos si no queda acreditado otro tipo de riesgo, o limitan compensaciones por pérdidas indirectas.
Impacto estructural: abandono de terrenos y acumulación de combustible
El riesgo de incendios no es solo meteorológico; la configuración del territorio amplifica el peligro. Estudios sectoriales señalan que hay espacios rurales sin aprovechamiento productivo que acumulan combustibles secos y favorecen la propagación. La fragmentación de fincas y la falta de gestión de matorrales incrementan la probabilidad de grandes siniestros y complican la logística para la peritación y el cálculo de indemnizaciones.
A modo de ejemplo, en varias comarcas mediterráneas iniciativas de comunidades de regantes y cooperativas han implementado pastoreo controlado y quemas prescritas para bajar carga de combustible, reduciendo episodios de propagación masiva. Incentivar estas prácticas puede aliviar la presión sobre las aseguradoras y garantizar pagos más ágiles para quienes se ven perjudicados.
Recomendaciones prácticas para acelerar y maximizar la indemnización
Hay medidas concretas que un agricultor puede adoptar antes y después del siniestro para facilitar la gestión del cobro:
- Comunicar el siniestro de inmediato y conservar evidencias fotográficas y registros de cosecha.
- Mantener parcelas de referencia o parcelas testigo que permitan comparar rendimientos.
- Documentar contratos y prácticas de prevención (cortafuegos, desbroces) para acreditar diligencia.
- Coordinarse con vecinos para registrar daños conjuntos y agilizar la peritación.
- Revisar la póliza anualmente y adaptar coberturas a cultivos de alto valor.
Adoptar un enfoque activo de gestión del riesgo —combinar prevención, documentación y asesoría técnica— no solo protege la explotación, sino que mejora las probabilidades de una indemnización rápida y suficiente.
Conclusión: combinar cobertura y gestión territorial para reducir la vulnerabilidad
Las pólizas agrarias pueden ser una herramienta eficaz para mitigar el impacto económico de los incendios, siempre que los agricultores conozcan sus límites y actúen preventivamente. La mejora de la cobertura va de la mano de una mejor gestión del territorio: menos abandono, más coordinación local y prácticas activas de reducción de combustible significan siniestros más contenidos y procesos de indemnización menos problemáticos.


